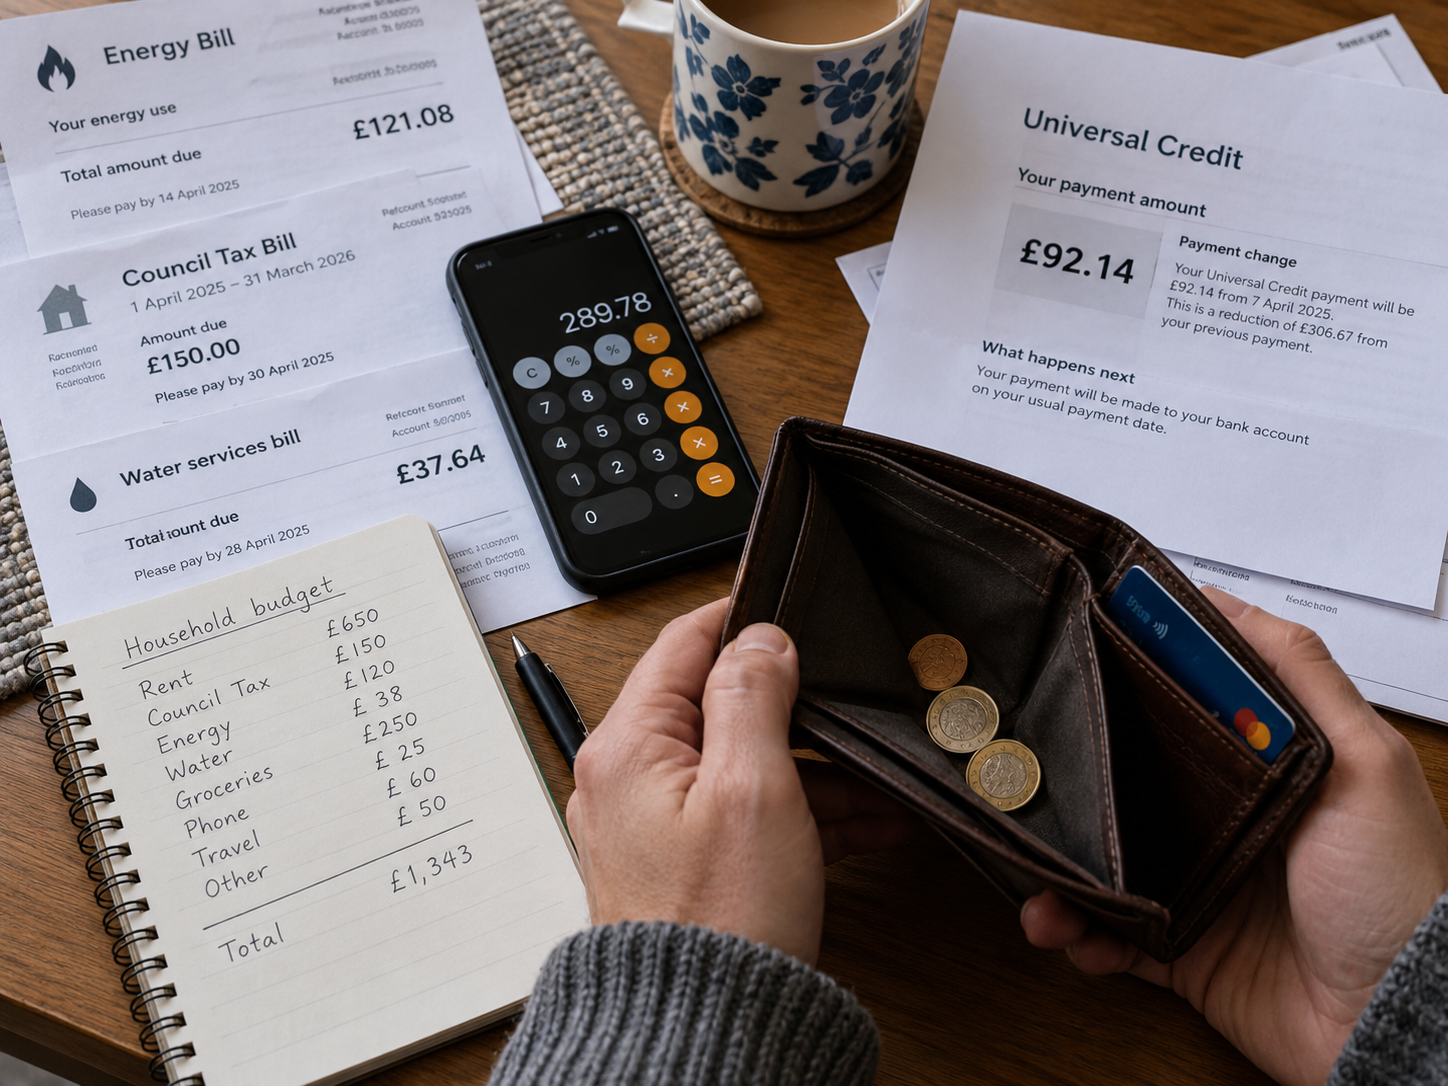
Universal Credit ma pomagać przetrwać. Dlaczego więc tak wiele osób nadal musi pożyczać pieniądze i korzystać z food banków?
Historia Emmy Gritt nie jest wyjątkiem. Pracujący rodzice, osoby po utracie pracy i ludzie próbujący wrócić do zatrudnienia opisują ten sam problem: świadczenie jest wypłacane, ale po czynszu, rachunkach i potrąceniach pieniędzy nadal nie wystarcza na podstawowe życie.
Sign in petition:
Review Universal Credit assessment periods for monthly paid workers – Petitions
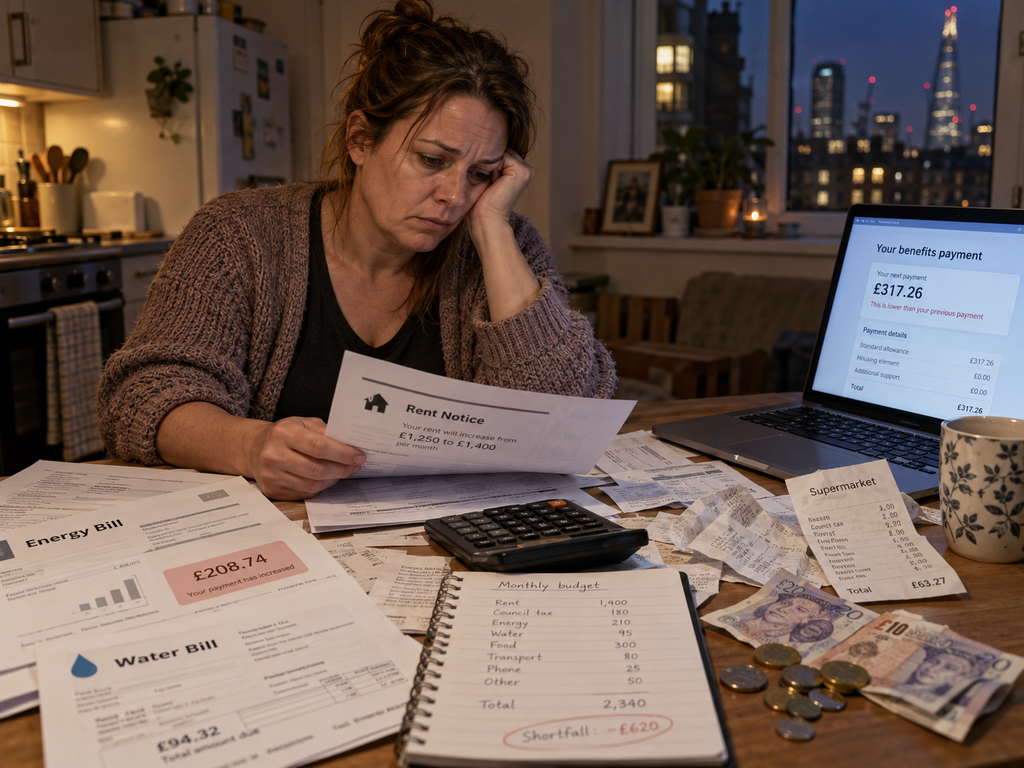
Emma Gritt przez prawie 20 lat pracowała w mediach. Kiedy w listopadzie 2024 roku straciła zatrudnienie, początkowo zakładała, że dzięki doświadczeniu szybko znajdzie kolejną pracę. Po setkach aplikacji i dwóch miesiącach bez rezultatu złożyła wniosek o Universal Credit. Przyznano jej £1,325.24 miesięcznie, a ona zamierzała uzupełniać świadczenie dorywczymi zleceniami. Pasted text
W praktyce szybko przekonała się jednak, jak mocno nawet niewielkie zarobki mogą zmieniać miesięczną wypłatę UC. Kiedy dostała £693 za kilka dni pracy w gazecie, jej świadczenie zmniejszono o £381. Później opisywała, że za każdego zarobionego funta Universal Credit spadał o 55 pensów. Pasted text
Najtrudniejszy miesiąc przyszedł w marcu. Według Gritt zwrot podatku dotyczący wcześniejszego okresu został potraktowany jako earnings. Jej UC zmniejszono wtedy o £1,003.35, pozostawiając ją z £321 na kolejne cztery tygodnie. Pasted text Pasted text
Tymczasem jej czynsz i rachunki wynosiły około £1,800 miesięcznie. Zaczęła więc sprzedawać płyty, ubrania, książki, perfumy, sprzęty domowe i inne rzeczy. Później również pożyczała pieniądze. Pasted text Pasted text
Problem jest większy niż jedna historia
Universal Credit nie jest ustalany na podstawie indywidualnego wyliczenia tego, ile dana osoba potrzebuje w danym miesiącu na jedzenie, energię, transport i inne podstawowe potrzeby.
W roku 2026/27 podstawowa stawka dla samotnej osoby w wieku 25 lat lub więcej wynosi £424.90 miesięcznie, czyli około £98 tygodniowo. GOV.UK
Joseph Rowntree Foundation i Trussell szacują natomiast, że samotna osoba potrzebuje co najmniej około £120 tygodniowo na podstawowe potrzeby, takie jak jedzenie, ubrania, rachunki domowe i niezbędny transport. To wyliczenie nie obejmuje nawet czynszu. Według ich danych około pięciu na sześć gospodarstw o niskich dochodach otrzymujących UC musi rezygnować z przynajmniej części podstawowych potrzeb. Joseph Rowntree Foundation
Do tego dochodzą potrącenia.
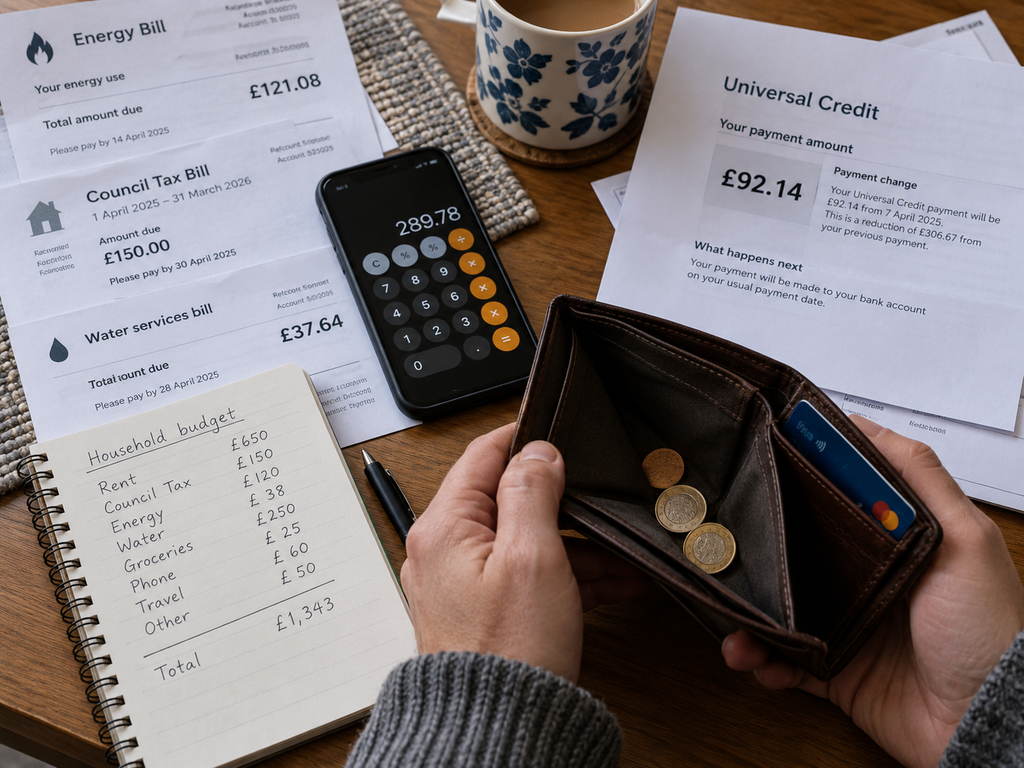
Oficjalne dane DWP pokazują, że w maju 2026 roku 3,3 mln gospodarstw, czyli 47% wszystkich gospodarstw otrzymujących Universal Credit, miało co najmniej jedno potrącenie ze świadczenia. Średnia miesięczna kwota potrącenia wynosiła £53. GOV.UK
Rząd od 2026 roku rozpoczął zwiększanie standard allowance powyżej inflacji i ograniczył maksymalny poziom większości potrąceń do 15% podstawowej stawki. Zmiany te mają stopniowo podnosić podstawową kwotę UC do 2029/30. GOV.UK
Jednocześnie organizacje zajmujące się ubóstwem wskazują, że nawet po podwyżce nadal istnieje różnica pomiędzy podstawową stawką świadczenia a szacowanym kosztem niezbędnych wydatków. Joseph Rowntree Foundation
Pracowała, ale jedzenie kończyło się we wtorek
Problem nie dotyczy wyłącznie osób bez pracy.
Siobhan Mahon, samotna matka czworga dzieci, pracowała 18 godzin tygodniowo jako listonoszka i jednocześnie otrzymywała Universal Credit.
Mimo pracy i świadczenia korzystała z mobilnego food pantry w Liverpoolu. Opowiadała, że po zrobieniu tygodniowych zakupów jedzenie potrafiło skończyć się już we wtorek lub środę. Rosnąca rata kredytu hipotecznego — z około £600 do £1,100 — sprawiła również, że planowała sprzedać dom. The Guardian
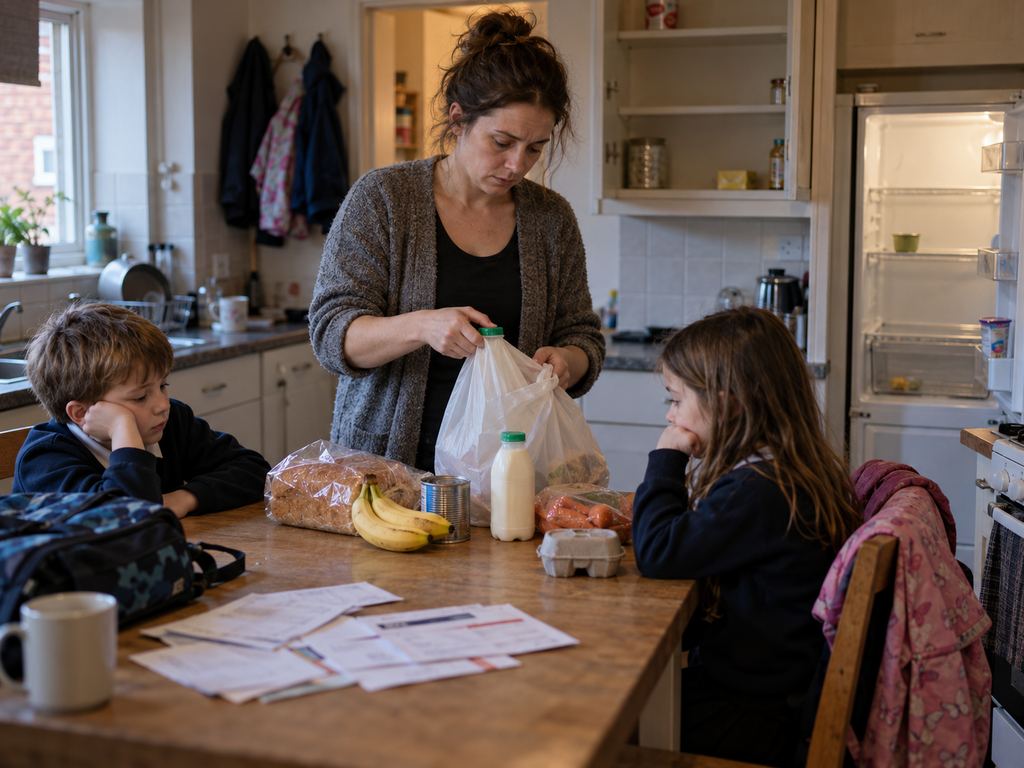
Jej sytuacja pokazuje inną stronę problemu: można pracować, pobierać UC i nadal nie mieć wystarczająco pieniędzy na żywność przez cały miesiąc.
30 lat pracy, a pierwsze UC nie wystarczyło nawet na czynsz
Alex, 48-letni samotny ojciec z Bristolu, przez około 30 lat pracował w marketingu, również na wyższych stanowiskach.
Po utracie pracy przeszedł na Universal Credit.
Jego pierwsza wypłata była o około £50 niższa od samego czynszu. Opisywał doświadczenie jako finansowo i emocjonalnie dewastujące i mówił, że po dekadach pracy nie spodziewał się, jak trudno będzie mu uzyskać wystarczające wsparcie w okresie bezrobocia. The Independent
Pięć miesięcy czekania i pożyczanie od 90-letniej matki
W 2026 roku ITV opisało również historię Daviny i Michaela z północno-wschodniej Anglii.
Michael stracił pracę jako kucharz, a jego wniosek o Universal Credit został opóźniony. Przez około pięć miesięcy para próbowała przeżyć z około £700 pensji Daviny, która pracowała jako sprzątaczka w supermarkecie.
Pieniądze nie wystarczały na czynsz i rachunki. Davina zaczęła więc pożyczać od swojej 90-letniej matki, aby utrzymać mieszkanie i prąd. W tym czasie narastały również długi.
Kiedy Universal Credit ostatecznie został wypłacony z wyrównaniem, Michael mówił, że radzą sobie, ale pod koniec tygodnia właściwie nic im nie zostaje. ITVX
Czasem problemem jest nawet dzień wypłaty pensji
Jednym z najbardziej krytykowanych elementów Universal Credit są miesięczne assessment periods.
System analizuje dochód przypadający na określony miesięczny okres. Problem pojawia się, gdy pracodawca wypłaca pensję co cztery tygodnie albo zmienia dzień wypłaty ze względu na weekend czy święto.
Sharon Pantellerisco, samotna matka czworga dzieci pracująca 16 godzin tygodniowo jako opiekunka, była wypłacana co cztery tygodnie. Ponieważ jej cykl wynagrodzenia nie pasował do miesięcznego systemu UC, świadczenie w niektórych okresach było obniżane nawet o £463 miesięcznie.
W 2020 roku High Court uznał sposób zastosowania przepisów w jej przypadku za nieracjonalny i bezprawny. Pantellerisco opisywała, że przez problemy z wypłatami była zmuszona korzystać z pomocy żywnościowej. The Guardian
Podobny problem dotknął Danielle Johnson, pracującą w szkolnej kuchni. Twierdziła, że przez sposób ustalania assessment period była około £500 rocznie gorzej sytuowana. Inne kobiety uczestniczące w sporze z DWP popadały w zaległości czynszowe, pożyczały pieniądze i korzystały z food banków. The Guardian
Jedna z nich, Claire Woods, mówiła, że niestabilne wypłaty doprowadziły ją do food banku i zadłużenia. Ostatecznie odmówiła nawet awansu, ponieważ zmiana zarobków mogła jeszcze bardziej skomplikować jej sytuację z Universal Credit. The Guardian
Świadczenie może być policzone prawidłowo — i nadal nie wystarczać
To właśnie jest wspólny element tych historii.
Nie zawsze chodzi o błąd systemu.
W niektórych przypadkach DWP stosuje dokładnie zasady zapisane w przepisach: miesięczny assessment period, taper przy zarobkach, potrącenia czy określone stawki podstawowe.
Problem polega na tym, że prawidłowo wyliczona kwota nie musi odpowiadać rzeczywistemu kosztowi życia.
Emma Gritt została z £321 i zaczęła sprzedawać swoje rzeczy oraz pożyczać pieniądze. Siobhan pracowała i nadal korzystała z food pantry. Davina pożyczała pieniądze od 90-letniej matki. Alex dostał pierwszą wypłatę niższą od swojego czynszu. Inne osoby wpadały w długi tylko dlatego, że termin ich pensji nie pasował do miesięcznego okresu rozliczeniowego UC.
Universal Credit ma być zabezpieczeniem na czas utraty pracy lub niskich dochodów. Jednak dla części osób pytanie nie brzmi już tylko „ile świadczenia mi przysługuje?”, ale znacznie bardziej podstawowo:
czy po zastosowaniu wszystkich zasad i potrąceń zostanie wystarczająco dużo, żeby przeżyć do następnej wypłaty?
Sources: GOV.UK / Department for Work and Pensions • Joseph Rowntree Foundation • ITV News • The Independent • The Guardian • The Telegraph.